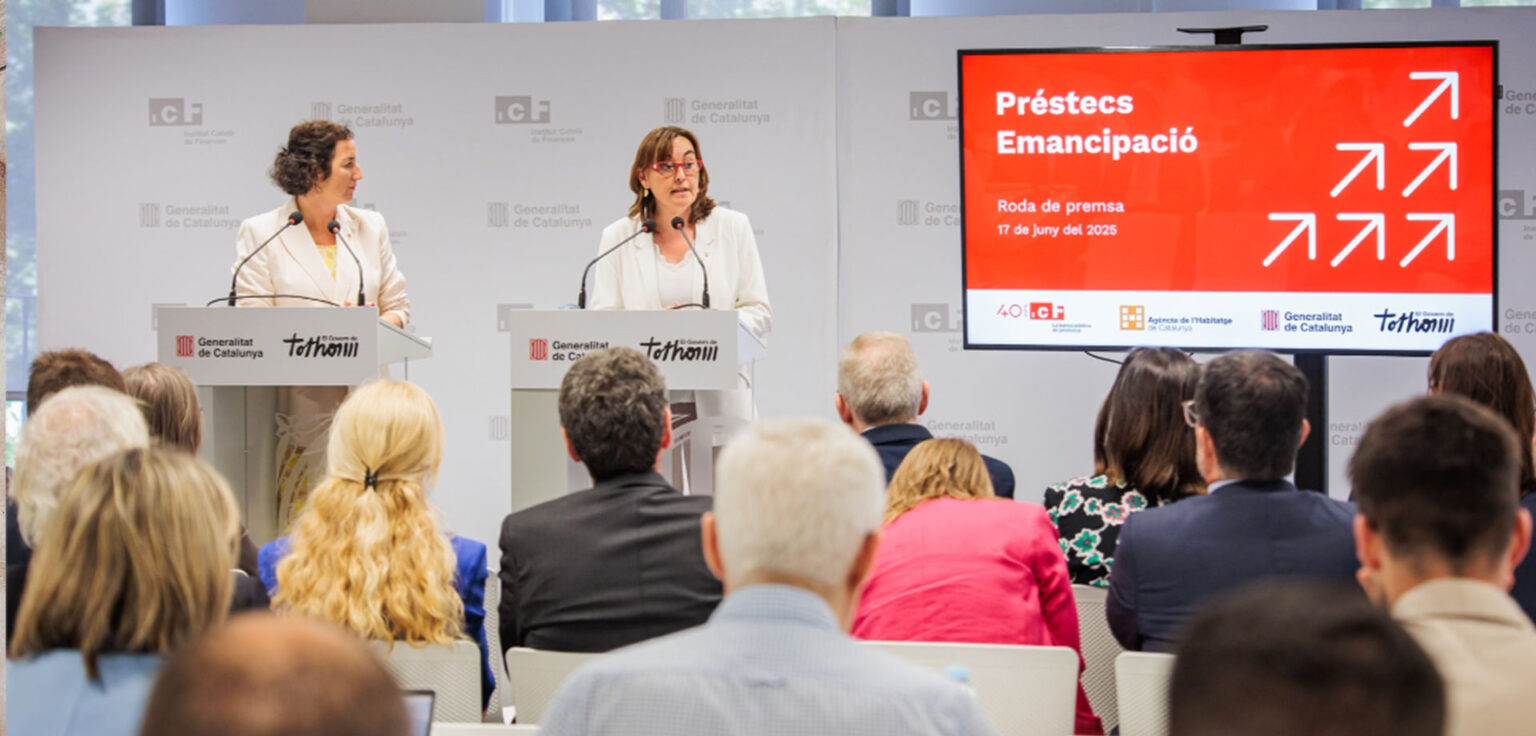
En Cataluña hemos hecho un descubrimiento extraordinario: ahora somos jóvenes hasta los cuarenta años. Ningún avance científico nos ha alargado la juventud: ha sido la Generalitat, que este 2026 ha ampliado hasta los cuarenta años la edad máxima para acceder a los Préstecs Emancipació, los créditos a interés cero para pagar la entrada del primer piso. Hasta junio, el límite era de treinta y cinco años. Antes, en buena parte de las políticas juveniles, la frontera se había situado en los treinta o en los veinticinco. Quizá no es que seamos jóvenes más tiempo, sino que nos cuesta más dejar de serlo.
Durante décadas, el itinerario vital era más o menos previsible: estudiar, encontrar trabajo, emanciparse, comprar piso y, si se quería, formar una familia. Nos lo vendían como la cultura del esfuerzo: si te esforzabas, llegabas. Nuestros padres podían imaginar este futuro con una cierta normalidad. Los millennials, en cambio, hemos tenido que aprender a convivir con los contratos temporales, dos crisis y unos precios que han convertido la vivienda en un privilegio.
Y eso que hemos estudiado y trabajado. Y ahorrado, lo que hemos podido. Algunos incluso hemos conseguido un trabajo fijo, esa estabilidad que supuestamente lo tenía que resolver todo.
Según la Encuesta Financiera de las Familias del Banco de España, en 2024 solo un 36% de los hogares encabezados por menores de treinta y cinco años eran propietarios de su vivienda habitual. En 2002 eran el 66%. Entre los hogares encabezados por mayores de sesenta y cuatro años, la proporción llegaba al 85% en 2024. En dos décadas, tener piso antes de los treinta y cinco ha pasado de ser lo más habitual a ser cosa de una minoría.
Además, el piso es la hucha de las familias: el principal instrumento de acumulación patrimonial y, por lo tanto, uno de los grandes mecanismos de reproducción de las desigualdades. Quien hereda un piso parte de una posición radicalmente diferente de quien tiene que dedicar buena parte de su salario a pagar un alquiler. La diferencia no siempre es el esfuerzo. A menudo es, sencillamente, haber nacido en la familia adecuada.
Las administraciones han respondido como saben: más ayudas, requisitos más flexibles y, cada pocos años, un poco más de edad. Es comprensible, pero también retrata los límites del modelo tradicional de protección social.
Para acceder a determinadas ayudas al alquiler hay que disponer previamente de un contrato. El préstamo público puede cubrir hasta el 20% del precio del piso, con un máximo de 50.000 euros, pero necesitas que un banco te conceda una hipoteca para financiar el resto. Y el banco te la da si acreditas ingresos y una cierta estabilidad. Antes de todo eso, tienes que encontrar un piso a un precio asumible.
Es la pescadilla que se muerde la cola: para poder ser beneficiario, antes tienes que demostrar que ya has resuelto una parte del problema.
Estas medidas ayudan a quien puede acogerse a ellas: el primer año, los Préstecs Emancipació llegaron a más de 2.000 personas. Pero ¿tiene sentido continuar estirando un modelo que no ha sabido revertir una tendencia estructural? Si a los cuarenta años aún necesitamos políticas específicas para facilitar la emancipación, quizá habría que dejar de considerarla un problema juvenil.
Si a los cuarenta años aún necesitamos políticas específicas para facilitar la emancipación, quizá habría que dejar de considerarla un problema juvenil
Las políticas sociales del siglo XX se construyeron alrededor de riesgos concretos: perder el trabajo, enfermar, envejecer o caer en la pobreza. Cada riesgo tenía su prestación, y cada prestación, sus requisitos. Este sistema ha sido imprescindible para construir las sociedades europeas contemporáneas, pero chirría cuando la inseguridad económica se vuelve permanente. No podemos continuar organizando la protección social como si la precariedad fuera una incidencia pasajera que hay que resolver administrativamente.
El problema, por lo tanto, no es solo que nos falte dinero para comprar un piso. Es que las condiciones que nos tendrían que permitir construir un proyecto vital han dejado de ser previsibles. Y las políticas públicas siguen actuando como si cada una de estas dificultades se pudiera resolver por separado.
Aquí entra la renta básica universal: una asignación monetaria individual, periódica e incondicional que garantice un nivel material mínimo de existencia. Para tener derecho a ella no hace falta perder el trabajo, demostrar que eres pobre ni justificar con quién convives. Precisamente porque es universal, no entiende de fronteras de edad ni de las categorías administrativas que fragmentan la protección social. Su gran virtud es la certeza previa: saber que, pase lo que pase, hay una base sobre la cual podemos construir nuestro proyecto vital.
No es lo mismo ayudar a una persona cuando ya ha caído que garantizarle un punto de partida para que no viva permanentemente al límite. La renta básica no haría aparecer pisos asequibles por arte de magia, ni obligaría a los bancos a conceder hipotecas. Pero cambiaría la correlación de fuerzas: podríamos decir que no a un trabajo indigno o a un alquiler abusivo, y tomar decisiones vitales con una seguridad con la que hoy muchos ni siquiera sueñan.
Ahora bien, no basta con repartir dinero. Sin vivienda pública y sin regular el alquiler, una parte de la renta básica podría acabar directamente en el bolsillo de los propietarios. Tampoco tendría sentido pagarla con recortes en sanidad, educación o servicios sociales.
La renta básica exige una reforma fiscal profunda, una redistribución más ambiciosa de la riqueza y más medios para la inspección tributaria y la lucha contra el fraude. No se trata de que todo el mundo salga ganando en términos netos, sino de garantizar que nadie quede por debajo de un mínimo para vivir dignamente. La prestación tiene que ser universal; su financiación, progresiva. Los que más tienen también tienen que ser los que más contribuyen. No es una reforma barata ni sencilla, y necesita una mayoría política que hoy cuesta ver. Pero eso no justifica continuar administrando las consecuencias de un modelo que ya no cumple lo que prometía.
La renta básica exige una reforma fiscal profunda, una redistribución más ambiciosa de la riqueza y más medios para la inspección tributaria y la lucha contra el fraude
Los nacidos a partir de los ochenta hemos crecido oyendo que vivíamos por encima de nuestras posibilidades y que, si dejáramos las tostadas de aguacate o los viajes de fin de semana por Europa, ya tendríamos un piso en propiedad. Ahora que muchos nos acercamos a los cuarenta, las administraciones nos siguen ofreciendo ayudas juveniles para hacer aquello que la generación boomer pudo hacer mucho antes que nosotros.
Toca cambiar la pregunta: ¿qué garantías materiales necesitamos todos para vivir dignamente, tengamos la edad que tengamos?
La generación de nuestros padres consolidó un Estado del bienestar basado en grandes conquistas colectivas, como la sanidad y la educación públicas. A nosotros nos toca ampliar aquel contrato social con una nueva garantía universal: la seguridad económica. No nos conformamos con ser jóvenes hasta los cuarenta. Queremos ser la generación renta básica.